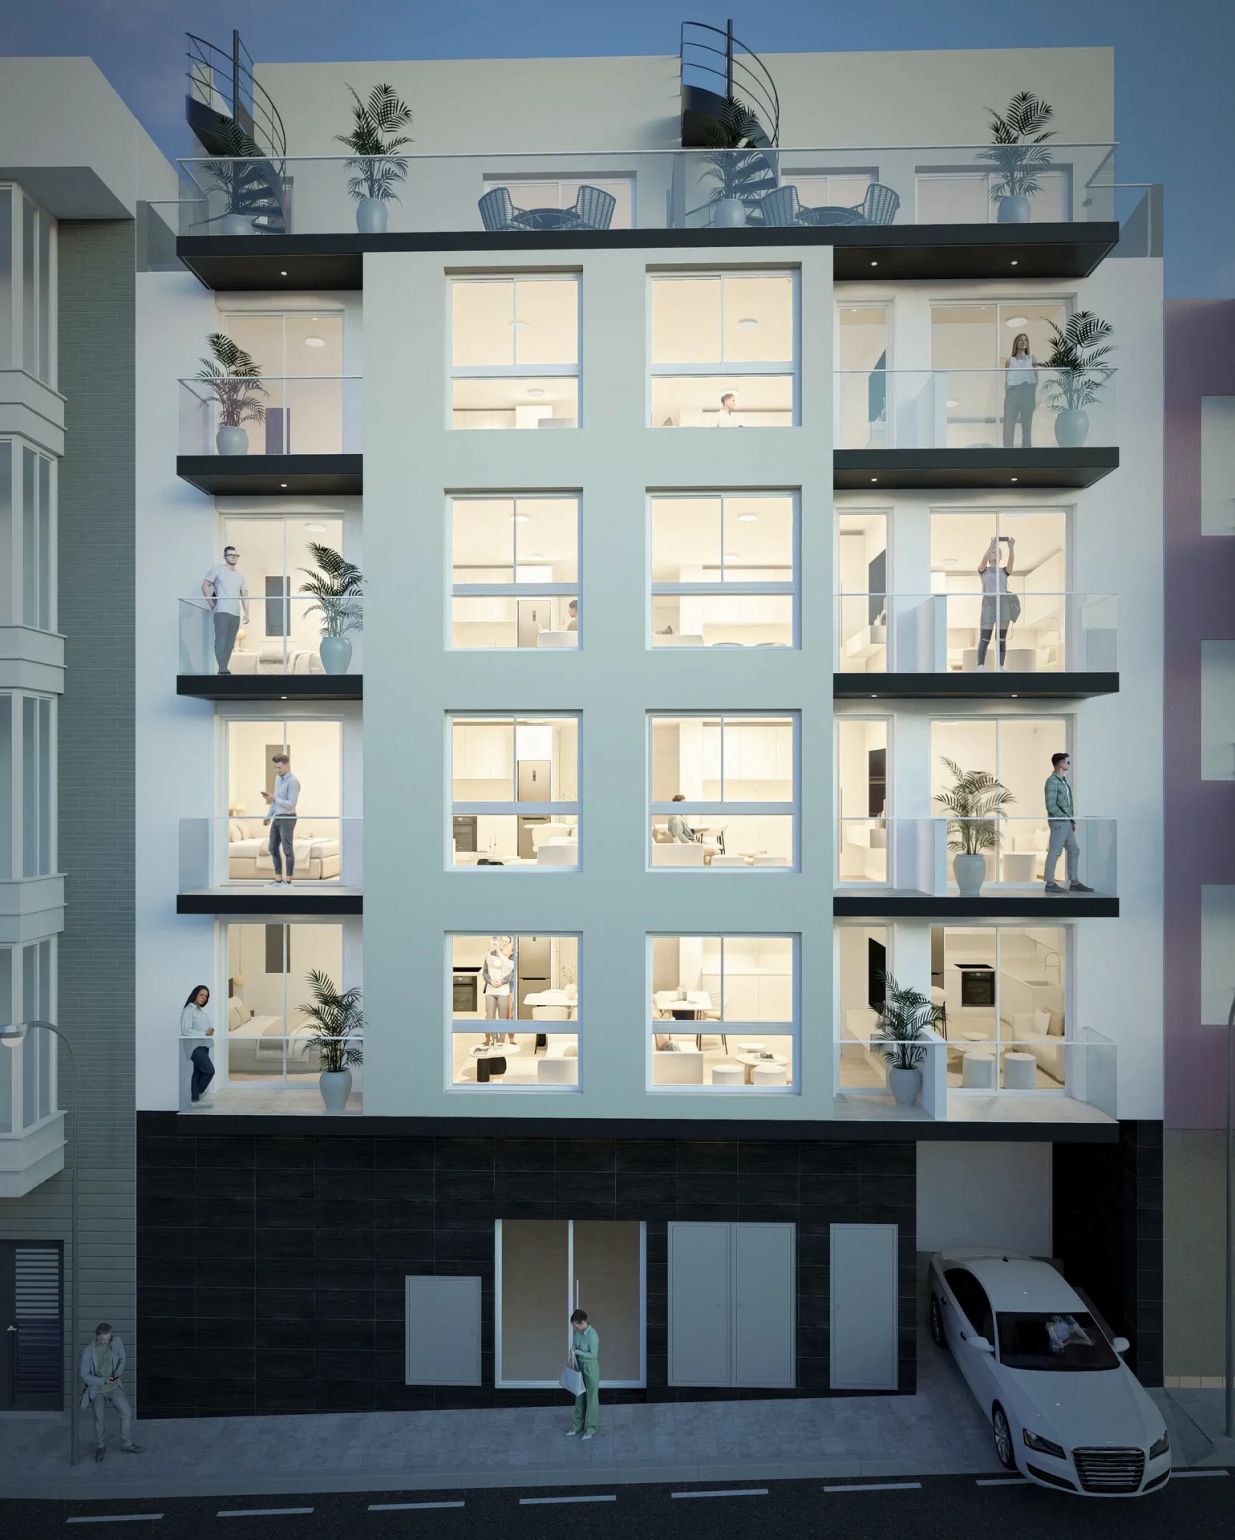
€141,000
Penthousewoning op 5e verdieping, 1 slaapkamer in Centro, Torrevieja
Torrevieja · Centro
1 slaapkamer1 badkamer31m²
Communal poolLiftAir conditioning+7
Co-Founder & Property Advisor· OceanHome, Torrevieja
Raised in Spain with German roots. Knows Costa Blanca property law inside out and handles every viewing and negotiation directly.
Over Marco→Het kopen van een woning in Spanje volgt een helder traject, maar verschilt op cruciale punten van Nederland of België. De eerste stap is het aanvragen van een NIE-nummer (Número de Identificación de Extranjero) — een fiscaal identificatienummer dat verplicht is voor elke financiële transactie in Spanje. Je kunt dit aanvragen bij het Spaanse consulaat in je thuisland of bij een politiebureau in Spanje; reken op 2–4 weken verwerkingstijd. Tegelijkertijd open je een Spaanse bankrekening, wat nodig is voor de betaling en het domiciliëren van nutsvoorzieningen.
Zodra je een woning hebt gevonden, ondertekenen koper en verkoper een reserveringscontract (contrato de reserva) met een aanbetaling van doorgaans € 3.000–€ 6.000 om de woning van de markt te halen. Daarna volgt het arras-contract (contrato de arras) — een juridisch bindende overeenkomst waarbij je 10 % van de koopprijs betaalt. Als de koper zich terugtrekt, verliest hij deze 10 %; trekt de verkoper zich terug, dan betaalt hij het dubbele terug. Je advocaat controleert in deze fase het kadaster (Registro de la Propiedad), de nota simple, eventuele schulden en hypotheken op de woning, en de gemeentelijke vergunningen. De uiteindelijke koop vindt plaats bij de notaris (escritura pública), waar de eigendomsakte wordt ondertekend en het resterende bedrag wordt overgemaakt.
Bij een bestaande woning in de regio Valencia betaal je ITP (Impuesto de Transmisiones Patrimoniales) van 10 % over de koopprijs. Bij nieuwbouw geldt IVA (btw) van 10 % plus AJD (Actos Jurídicos Documentados) van 1,5 %, samen 11,5 %. Daar komen notariskosten (€ 600–€ 1.200), kadasterinschrijving (€ 400–€ 700) en advocaatkosten (doorgaans 1 % van de koopprijs, minimaal € 1.500) bij. In totaal moet je rekenen op 11–14 % bijkomende kosten bovenop de aankoopprijs.
Een veelgemaakte fout is het onderschatten van deze bijkomende kosten bij het bepalen van je budget. Koop je een appartement van € 150.000, dan heb je circa € 16.500–€ 21.000 extra nodig voor belastingen en kosten. Voeg daar eventuele hypotheekkosten aan toe (taxatie, bankkosten, hypotheekakte) en het totaal kan oplopen tot 15–16 % van de aankoopprijs. Zorg dat je dit bedrag beschikbaar hebt op je Spaanse bankrekening vóór de notarisafspraak.
Live uit ons aanbod
326 woningen
Bijgewerkt op 13 november 2026. 6 van 326 getoond.
Niet alles wat wij verkopen staat op de website. Vertel ons uw budget en wensen, dan sturen wij u passende woningen, meestal dezelfde dag.
Spaanse banken verstrekken hypotheken aan niet-ingezetenen, maar de voorwaarden zijn strenger dan voor inwoners. Verwacht een maximale LTV (loan-to-value) van 60–70 % — je moet dus 30–40 % eigen middelen meebrengen, inclusief de bijkomende kosten. De rente voor niet-ingezetenen ligt in 2026 rond 3,5–4,5 % vast, afhankelijk van de bank en het profiel van de koper. De maximale looptijd is doorgaans 20–25 jaar, met als voorwaarde dat de hypotheek is afgelost voor je 75e verjaardag.
De hypotheekaanvraag duurt gemiddeld 4–8 weken. Je hebt nodig: paspoort, NIE, bewijs van inkomen (loonstroken of jaarrekeningen), belastingaangiftes van de afgelopen twee jaar, bankafschriften en een taxatierapport (tasación) van de woning. De tasación wordt uitgevoerd door een door de bank erkende taxateur en kost € 300–€ 600. Een onafhankelijke hypotheekadviseur kan meerdere banken vergelijken en onderhandelen — hun dienst is vaak gratis omdat ze provisie ontvangen van de bank.
De grootste fout die buitenlandse kopers maken is geen onafhankelijke advocaat inschakelen. De makelaar of projectontwikkelaar zal je vaak een "huisadvocaat" aanbieden, maar die behartigt niet jouw belangen. Een onafhankelijke advocaat controleert of de woning vrij is van schulden, beslag of illegale uitbreidingen, of de bouwvergunningen kloppen en of er geen openstaande gemeentebelastingen zijn. De kosten (€ 1.500–€ 3.000) zijn een fractie van de problemen die je ermee voorkomt.
Andere veelgemaakte fouten zijn: het budget niet inclusief bijkomende kosten berekenen, de nota simple niet laten controleren, te snel een arras-contract tekenen zonder due diligence, en ervan uitgaan dat Spaans vastgoedrecht hetzelfde werkt als in Nederland of België. Neem ook geen beslissingen op basis van emotie tijdens een zonvakantie — plan altijd een tweede bezoek en neem de tijd voor vergelijking.
Laten we een concreet voorbeeld doorrekenen. Je koopt een bestaand tweekamerappartement in Torrevieja voor € 135.000. De ITP bedraagt € 13.500 (10 %), notaris en register samen circa € 1.400, advocaat € 1.500, en diverse kleine kosten (NIE, vertalingen, volmacht) circa € 500. Totaal bijkomende kosten: circa € 16.900, ofwel 12,5 % bovenop de koopprijs. Met hypotheek komen daar nog eens € 2.500–€ 3.500 aan bankkosten en tasación bij.
Voor een nieuwbouwvilla van € 320.000 aan de Orihuela Costa betaal je IVA (€ 32.000) plus AJD (€ 4.800), notaris en register (€ 2.000), advocaat (€ 3.200) en diverse kosten (€ 800). Totaal: circa € 42.800, ofwel 13,4 %. Bij nieuwbouw betaal je doorgaans in termijnen tijdens de bouw (30 % bij ondertekening, 70 % bij oplevering), met bankgarantie op de aanbetaling.
Begin met een realistisch budget inclusief alle bijkomende kosten, schakel een onafhankelijke Nederlandstalige advocaat in en open zo vroeg mogelijk een Spaanse bankrekening. Vraag je NIE-nummer aan voordat je naar woningen gaat kijken — het bespaart weken wachttijd. En het allerbelangrijkste: neem de tijd. De Spaanse vastgoedmarkt loopt nergens naartoe, en een weloverwogen aankoop is altijd beter dan een impulsieve beslissing op een zonnig terras.
Bekijk meer dan 600 woningen te koop aan de Costa Blanca en Costa del Sol, allemaal geverifieerd door ons lokale team.
Woningen te koop bekijkenLokale tips, insider-informatie en artikelen over weer, cultuur, verborgen pareltjes en meer.
Neem contact op


